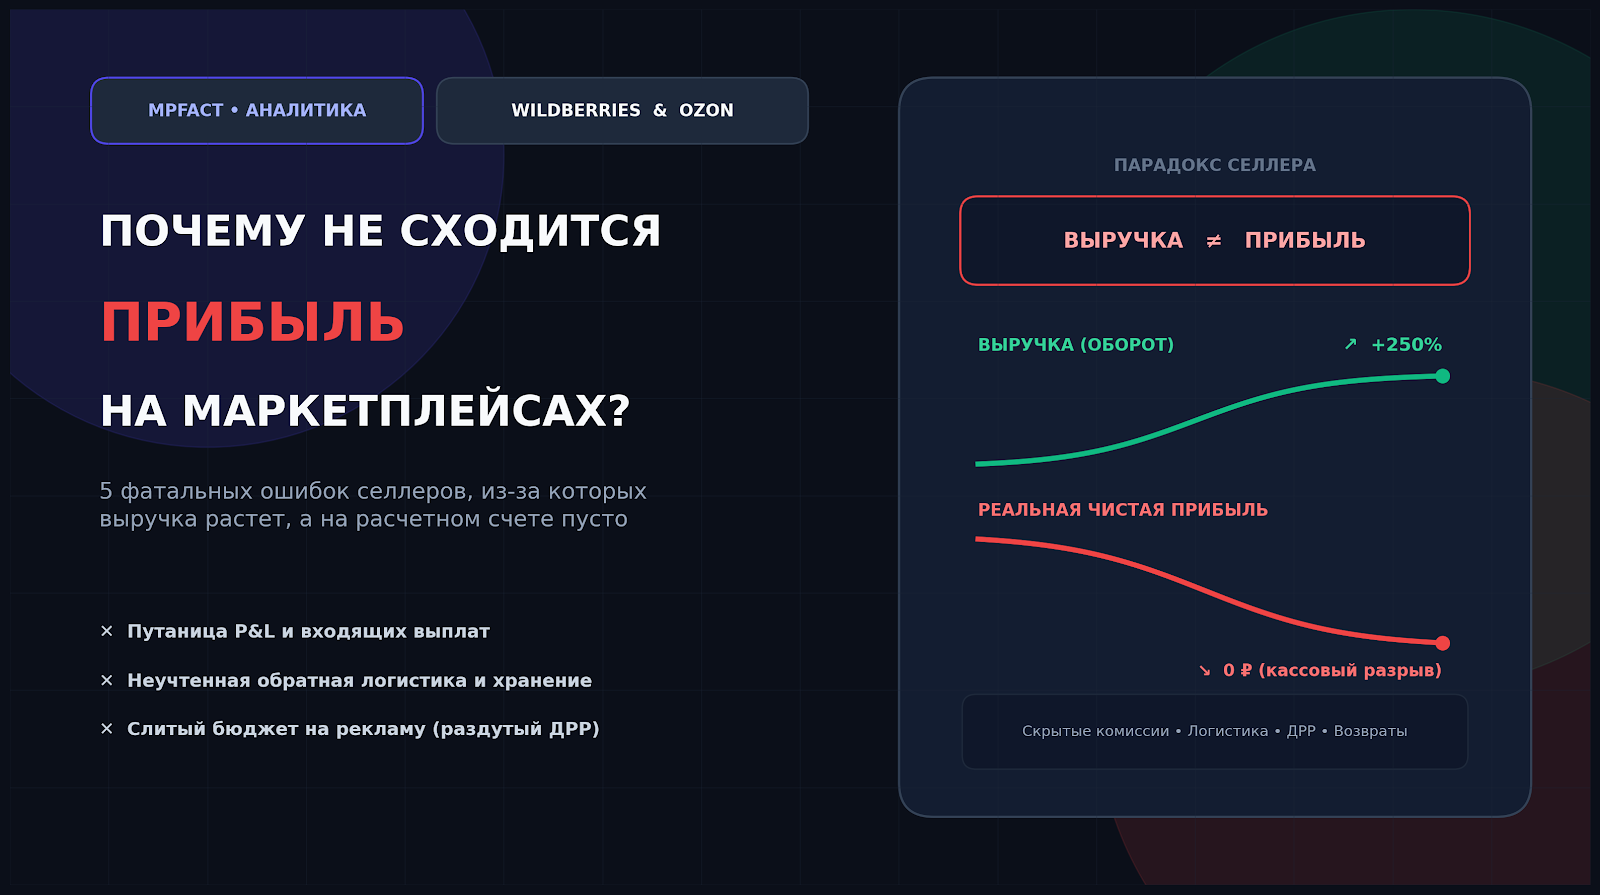
Ситуация, с которой сталкивается большинство продавцов на Wildberries и Ozon: по графику в личном кабинете оборот бьет рекорды, товары активно заказывают, но на расчетном счете денег едва хватает на налоги и новую закупку. Возникает классический вопрос: «Оборот миллионный, а где чистая прибыль?»
Причина парадокса — ошибки в финансовом и управленческом учете. Селлеры ориентируются на входящие выплаты, не учитывая десятки скрытых удержаний площадок.
Главное правило юнит-экономики e-commerce: Выручка на маркетплейсе не равна чистой прибыли. Прибыль формируется только после вычета себестоимости проданных единиц, комиссий площадок, стоимости хранения, возвратов, логистики и затрат на рекламу.
Ошибка 1. Путаница между ДДС (выплатами на счет) и отчетом P&L
Главная ошибка начинающих селлеров — оценивать финансовый результат по сумме, поступившей на банковский счет в расчетный день.
- В чем проблема: Поступления на расчетный счет — это движение денежных средств (ДДС), а не заработанная прибыль. В еженедельный перевод маркетплейс закладывает корректировки прошлых периодов, вычеты за рекламу, компенсации за утерянный товар или возвраты за предыдущий месяц.
- Последствия: Предприниматель выводит «прибыль» на личные нужды. Через 2–3 недели наступает срок оплаты налога (УСН/НДС) и закупки новой партии товара, свободных средств не оказывается — наступает кассовый разрыв.
- Как исправить: Внедрить отчет о прибылях и убытках (P&L / ОПиУ). Прибыль признается только по методу начислений: за конкретный период берутся реализованные товары, из выручки вычитается их прямая себестоимость, комиссии и все операционные расходы.
Ошибка 2. Игнорирование скрытой логистики, платной приемки и процента выкупа
При первичном расчете юнит-экономики большинство закладывает базовый тариф доставки. В реальности цепочка движения товара устроена сложнее.
- В чем проблема: Реальные затраты складываются из коэффициента склада (КГТ, плавающая сетка), стоимости платной приемки, хранения и обратной логистики при возвратах.
- Последствия: В нише одежды и обуви при проценте выкупа 30–40% один артикул перед окончательной покупкой может съездить в пункт выдачи и обратно 2–3 раза. Каждая поездка списывает деньги за прямую и обратную доставку. В результате логистика съедает всю запланированную маржу.
- Как исправить: Считать юнит-экономику с учетом фактического процента выкупа и закладывать стоимость обратной доставки невыкупленного процента партии в каждый проданный SKU.
Ошибка 3. Размытый учет доли рекламных расходов (ДРР)
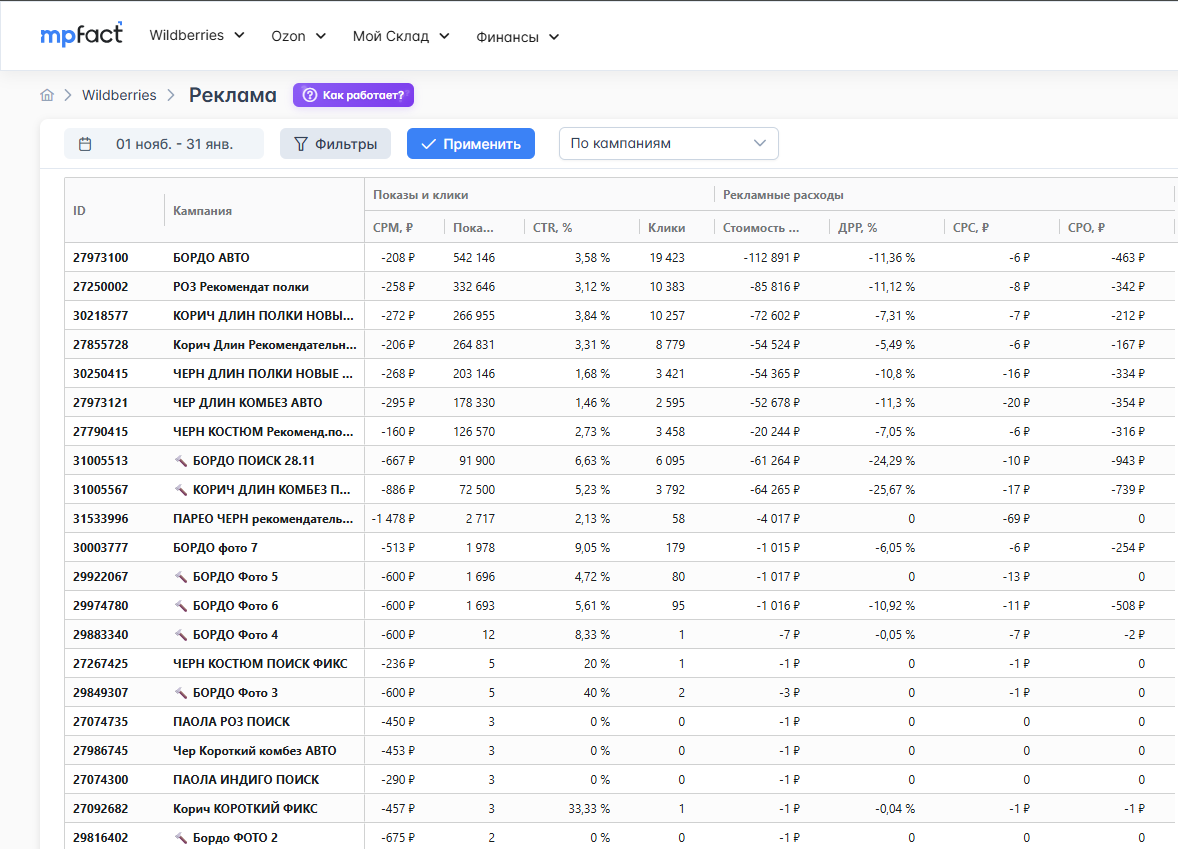
Внутреннее продвижение (автобиддеры, аукционы Wildberries, трафареты Ozon) требует сквозного финансового контроля по каждому артикулу.
- В чем проблема: Оценка окупаемости рекламы «в общем по магазину» (например, потратили 100 000 ₽ при обороте 1 000 000 ₽ — значит, ДРР якобы 10%).
- Последствия: При поштучном аудите выясняется, что 70% рекламного бюджета ушло на 2–3 неликвидных товара, где реальный ДРР составил 35–45%. Эти позиции торгуются в прямой минус, а прибыльные маржинальные SKU продаются без продвижения.
- Как исправить: Контролировать ДРР (долю рекламных расходов) по каждому SKU отдельно. Если затраты на рекламу превышают предельную маржинальность товара — кампанию нужно перенастраивать или отключать.
Ошибка 4. Неполная себестоимость товаров (Unit Cost)
Себестоимость — это не только цена выкупа товара на фабрике в Китае или оптовой базе в РФ.
- В чем проблема: В расчет берут только закупочную цену, а упаковку, маркировку «Честный Знак», термоэтикетки, услуги фулфилмента и брак списывают в конце месяца как абстрактные накладные расходы.
- Последствия: Реальная себестоимость единицы занижается на 15–25%. Продавец считает, что зарабатывает 30% маржи, хотя фактически работает в ноль.
- Как исправить: Формировать полную себестоимость единицы товара, включая:
- Закупочную стоимость
- Долю транспортных расходов на доставку партии
- Упаковку, зип-пакеты, короба и термоэтикетки
- Маркировку «Честный Знак» и штрихкодирование
- Услуги фулфилмента
- Закладываемый процент брака и потерь
Ошибка 5. Ручное сведение еженедельных отчетов в Excel
Еженедельные финансовые отчеты Wildberries и отчеты о реализации Ozon состоят из сотен тысяч строк детализации: СПП (скидка постоянного покупателя), удержания за эквайринг, логистика, хранение, штрафы за габариты и реклама.
- В чем проблема: Сводить детализации вручную раз в 2–4 недели в таблицах Excel.
- Последствия: Из-за сбитых формул и человеческого фактора теряются скрытые комиссии. Реакция на убыточные товары запаздывает: селлер узнает о том, что товар приносил минус, спустя месяц после распродажи.
- Как исправить: Использовать сервисы автоматической оцифровки по официальному API.
Чек-лист: как навести порядок в финансах магазина
- Внедрите P&L: перестаньте выводить дивиденды на основе остатка на расчетном счете.
- Пересчитайте юнит-экономику: включите реальный процент выкупа, хранение и налоги (УСН/НДС).
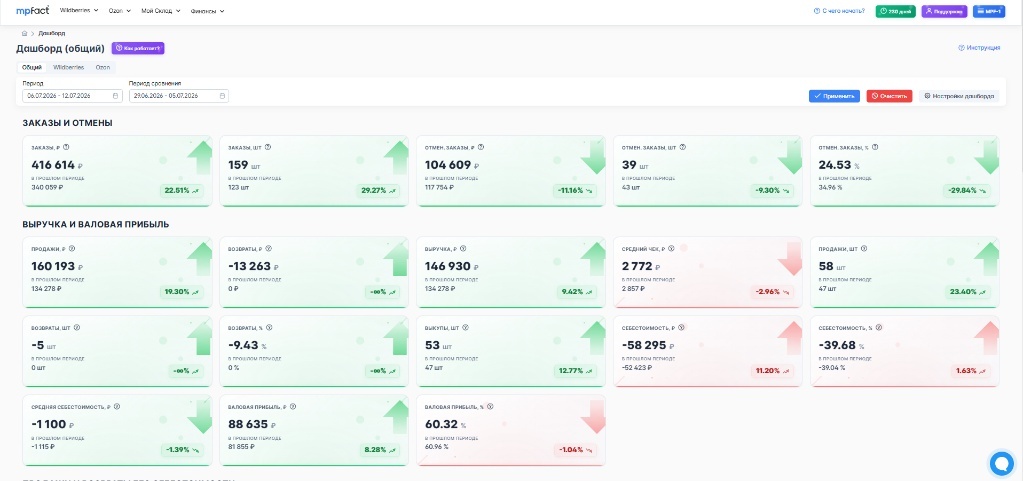
- Оцифруйте рекламу: отслеживайте долю расходов на рекламу по каждому SKU, чтобы не крутить убыточные кампании.
- Автоматизируйте учет по API: подключите сервис оцифровки внутренней аналитики MPfact, чтобы получать точный P&L, отчеты о прибылях и убытках и контроль маржинальности в реальном времени без рутины в таблицах.