

Заказ ещё не означает выкуп, а сумма заказов — заработанную прибыль. Когда магазин Wildberries продаёт со своего склада и со склада площадки, общая цифра скрывает различия между схемами. В отчёте «Аналитика FBS и FBO» MPfact можно отдельно посмотреть заказы, движение статусов, выручку и расходы по каждой модели. Разберём, в каком порядке читать отчёт и какие выводы проверять перед решением.
Материал подготовила команда MPfact. В статье описан отчёт для Wildberries; все числовые примеры условные.
1. Откройте отчёт и задайте контекст
В личном кабинете MPfact перейдите в Wildberries → Аналитика FBS и FBO. Выберите магазин и период. Так вы зададите основу сравнения: показатели разных магазинов и разных дат нельзя сопоставлять как один набор данных.
В отчёте FBS обозначает продажи со склада продавца, FBO — со склада Wildberries. В документации площадки модель со склада WB также называется FBW. Здесь используем названия, которые вы увидите в интерфейсе MPfact.
2. Сначала разберите заказы и выкупы
Блок заказов показывает количество и сумму оформлений, выкупы, процент выкупа завершённых заказов, отмены, возвраты и брак. Разделение FBS и FBO помогает увидеть вклад каждой схемы в общий поток.
Начните с трёх вопросов: какая схема даёт больше заказов, сколько из них завершилось выкупом и сколько ещё остаётся в работе. Большой поток новых заказов сам по себе не говорит о плохом выкупе: часть покупателей ещё не получила товар.
Процент выкупа завершённых заказов = выкупы / (выкупы + отмены) × 100%. Возвраты рассматривайте отдельно, а заказы в незавершённых статусах не добавляйте в знаменатель этого показателя.
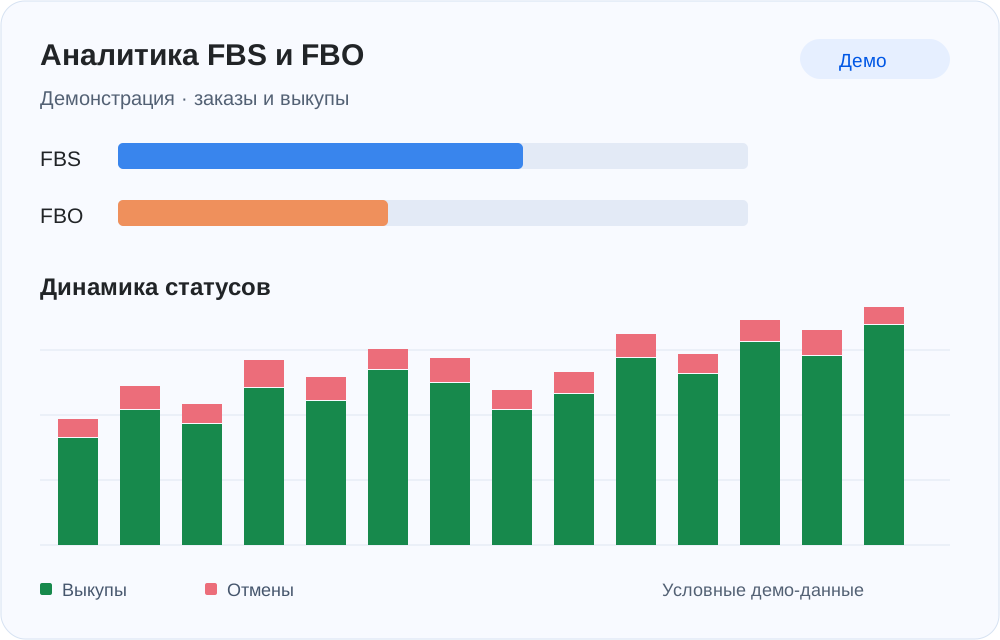
3. Найдите изменения на графике «Динамика статусов»
Общая сводка показывает результат периода, а график помогает заметить, в какие дни изменилась картина. Смотрите распределение выкупов, отмен, возвратов и незавершённых заказов, переключайтесь между доступными представлениями по дням и статусам.
Сопоставляйте абсолютное число отмен с объёмом заказов. Двадцать отмен в день с большим потоком и двадцать отмен в день с небольшим потоком требуют разного внимания. Отдельно проверьте процент выкупа завершённых заказов и среднее время до текущего статуса.
Если отмен стало больше одновременно с увеличением времени до статуса, это повод проверить детали. Само совпадение ещё не доказывает, что причина в доставке или конкретном складе. Сначала сравните товары, период и доступную детализацию.
4. Переходите к деньгам с учётом дат
У заказов и финансовых показателей разные основания отбора. Заказы берутся из потока заказов Wildberries по дате оформления. Деньги — из финансового отчёта WB по дате операции. Себестоимость и налог дополняются данными MPfact.
Поэтому сумма заказов за неделю не обязана совпадать с выручкой за эту же неделю. Заказ мог появиться раньше, а финансовая операция попасть в выбранный период позже. Расхождение сначала нужно объяснить составом данных и датами, а затем искать ошибку.
В блоке денег отдельно смотрите выручку до и после СПП. Выручка до СПП соответствует цене продавца, после СПП — цене покупателя. Для разбора прибыли используйте показатель и состав расходов, предусмотренные отчётом, а не подставляйте другую выручку по привычке.
Итого прибыль = выручка до СПП − себестоимость − расходы маркетплейса − налог. Сравнивайте этот результат отдельно по FBS и FBO и проверяйте полноту себестоимости и налоговых данных.
Показатель «Итого прибыль» отражает расчёт в рамках отчёта. Для полной оценки бизнеса дополнительно учитывайте собственные затраты, которые в эту формулу не входят: например, аренду своего склада, зарплаты и упаковку, если они не учтены в ваших исходных расходах.
5. Проверьте детализацию по дням, складам и рекламе
В таблице по дням можно раскрыть данные до моделей и типов логистики. Это помогает перейти от общего изменения к конкретным позициям: какие товары дали рост заказов, где изменились выкупы и на каком участке стоит продолжить проверку.
Таблица складов и сортировочных центров показывает заказы, выкупы и продажи по складам продавца и WB. Сравнивайте сопоставимые товары и объёмы: различия между складами могут быть связаны с ассортиментом, а не только с логистикой.
Удержания за рекламу доступны в детализации по дате, кампании и артикулу Wildberries с разделением FBS и FBO. Используйте её для разбора расходов. Одних удержаний недостаточно, чтобы оценить всю эффективность кампании: сопоставьте их с нужными показателями продаж и результатом периода.
6. Пройдите короткий сценарий регулярного разбора
- Выберите магазин и период. При повторном анализе сохраняйте сопоставимую длительность периода.
- Оцените поток заказов. Посмотрите вклад FBS и FBO и долю незавершённых статусов.
- Проверьте выкупы и отмены. Используйте формулу для завершённых заказов.
- Найдите необычные дни. Сопоставьте динамику статусов и время до текущего статуса.
- Разберите финансовый результат. Учитывайте дату операции и состав формулы прибыли.
- Уточните детали. Перейдите к товарам, складам и рекламным удержаниям.
- Зафиксируйте гипотезу. Запишите, что изменилось, чем это подтверждается и что нужно проверить.
Например: «У группы товаров выросла доля отмен по FBS; проверим конкретные дни, товары и время до статуса». Такая формулировка даёт команде проверяемую задачу. Перенос товара на другую схему или изменение цены имеет смысл обсуждать после проверки причин и собственных затрат.
Частые вопросы
Где находится аналитика FBS и FBO в MPfact?
В разделе Wildberries → Аналитика FBS и FBO. Прямая ссылка на отчёт откроется после входа в личный кабинет.
Почему фильтр изменил таблицу, но не верхние показатели?
Верхние плитки зависят только от периода и магазина. Другие фильтры применяются к таблицам и графикам, поэтому область данных может отличаться.
Можно ли считать сумму заказов выручкой?
Нет. Заказы отражают оформления по дате заказа, а выручка берётся из финансовых операций по их дате. Часть заказов ещё не завершена, а операции могут относиться к заказам других дат.
Покажет ли отчёт, какая схема выгоднее для любого товара?
Он помогает сравнить показатели своего магазина по FBS и FBO. Универсального ответа для всех товаров нет: проверяйте ассортимент, завершённость заказов, расходы, сопоставимость периодов и собственные затраты.