Рекламный заказ стоит 150 ₽. Дорого это или нормально? Без экономики товара и доли сохранённых продаж ответить нельзя. Один артикул выдерживает такую стоимость, другой уходит в минус даже при более дешёвом заказе.
Стоимость заказа и стоимость состоявшейся продажи различаются. Свяжите расходы на рекламу с результатом завершённой группы заказов и оставьте вклад на покрытие общих расходов.
- Сначала определите единицу расчёта
- Как найти сумму, которую товар выдерживает
- Условный пример: предел 140 рублей
- Почему порог меняется вместе с выкупом
- Как проверить кампанию после запуска
- Как использовать отчёты MPfact
Сначала определите единицу расчёта
CPO в этой статье — рекламные расходы, делённые на количество заказанных товарных единиц, отнесённых к рекламе по выбранной системе. Если отчёт считает заказы иначе, например корзинами, не смешивайте его показатель с расчётом на штуки.
Стоимость сохранённой продажи — те же расходы, делённые на единицы, оставшиеся у покупателей на дату проверки. Между заказом и продажей есть отмены, невыкупы и последующие возвраты. Поэтому низкий CPO ещё не доказывает выгодность рекламы.
Используйте одну методику атрибуции и сопоставимую группу заказов. Показатели рекламного кабинета и фактических продаж могут различаться из-за правил учёта и дат. Результат модели ниже не является обещанием точной атрибуции каждой продажи.
Допустимый расход на одну сохранённую продажу = вклад до рекламы − целевой вклад после рекламы.
Допустимый CPO = допустимый расход на продажу × доля сохранённых продаж из заказов.
Как найти сумму, которую товар выдерживает
Начните с выручки на одну сохранённую продажу и вычтите все включённые в модель затраты, кроме рекламы. Учтите себестоимость, применимые услуги площадки, обработку и распределённые расходы на несостоявшиеся продажи. Назовём остаток вкладом до рекламы.
Из него нужно оставить целевой вклад после рекламы. Он участвует в покрытии общих расходов и результата бизнеса. Если разрешить рекламе израсходовать весь вклад, товар может покрывать переменные затраты, но не содержание магазина.
Налоги и прочие затраты учитывайте в согласованном составе модели. Если они не включены, не называйте итог окончательной чистой прибылью. Не вычитайте рекламные расходы второй раз, если исходный показатель уже рассчитан после рекламы.
Условный пример: предел 140 рублей
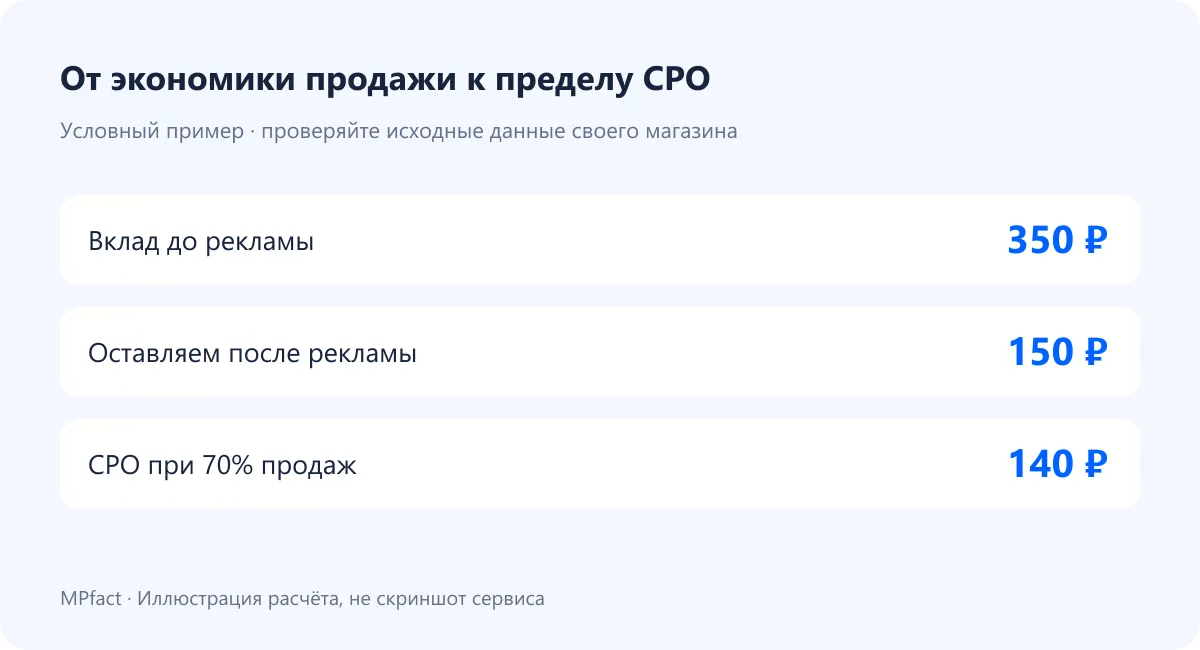
Пусть вклад до рекламы — 350 ₽ с сохранённой продажи. После рекламы нужно оставить 150 ₽. Значит, допустимый рекламный расход на продажу — 200 ₽.
Из 100 рекламных заказанных единиц у покупателей остаётся 70. Для этой модели доля сохранённых продаж равна 70%. Допустимый CPO: 200 × 0,70 = 140 ₽. При 100 заказах бюджет составит 14 000 ₽, а на 70 продаж придётся по 200 ₽ рекламы.
Если фактический CPO равен 150 ₽, реклама стоит 15 000 / 70 = 214,29 ₽ на сохранённую продажу. Вклад после рекламы — 350 − 214,29 = 135,71 ₽. Товар остаётся положительным в выбранной модели, но не достигает цели 150 ₽.
| Сохранённые продажи из заказов | Допустимый расход на продажу | Предельный CPO |
|---|---|---|
| 50% | 200 ₽ | 100 ₽ |
| 70% | 200 ₽ | 140 ₽ |
| 80% | 200 ₽ | 160 ₽ |
Почему порог меняется вместе с выкупом
При тех же 200 ₽ допустимых расходов на продажу и доле сохранённых продаж 50% предел CPO составит 100 ₽. При доле 80% — 160 ₽. Это разные пределы для одной и той же экономики состоявшейся продажи.
В реальности при изменении выкупа могут поменяться и расходы на логистику. Тогда недостаточно заменить только процент: нужно заново рассчитать вклад до рекламы. В таблице ниже он условно зафиксирован, чтобы показать зависимость.
Не используйте незавершённые заказы как будто их итог уже известен. Показывайте долю отправлений в пути и дату среза. Для практического разбора выкупа пригодится отдельная статья MPfact о завершённых группах заказов.
Как проверить кампанию после запуска
Зафиксируйте артикул, модель работы, период заказов, расходы, число заказанных единиц и сохранённых продаж. Сравните фактический расход с рассчитанным пределом и разберите отклонения: изменилась цена, выросла себестоимость или ухудшился результат заказов.
Общий CPO магазина может скрывать убыточный артикул. Проверяйте товары отдельно, а также итоговый вклад в рублях. Снижение процента рекламных расходов не всегда означает рост прибыли: одновременно мог упасть объём продаж.
При расширении бюджета прошлое среднее не гарантирует ту же стоимость следующего заказа. Увеличивайте план сценариями и проверяйте результат после накопления достаточного объёма завершённых наблюдений.
Как использовать отчёты MPfact
Для контроля фактической экономики товара используйте аналитику продаж, а рекламные показатели проверяйте в отчёте аналитики рекламы. Согласуйте знаменатели, даты и состав расходов перед сравнением. Расчёт допустимого CPO из этой статьи можно вести отдельно по выбранным артикулам.
Не приравнивайте ДРР по рекламным заказам к доле расходов во всей фактической выручке: это разные базы. Для первичного сценария цены и затрат используйте прогнозный расчёт, затем заменяйте предположения фактом.
Перед запуском сохраните три числа: вклад до рекламы, желаемый вклад после рекламы и ожидаемую долю сохранённых продаж. После запуска обновите все три, а не только стоимость заказа.
Проверьте экономику товара до роста бюджета
Посмотрите возможности MPfact и сопоставьте расчёт с данными вашего магазина.