Каждая продажа приносит 300 ₽ после переменных затрат, но по итогам месяца магазин всё равно убыточен. Причина может быть в объёме: суммарного вклада не хватило на команду, аренду и другие постоянные расходы. Точка безубыточности помогает оценить, сколько продаж нужно при заданных условиях.
Разделите постоянные расходы на вклад одной продажи после переменных затрат. Если ассортимент разный, используйте взвешенный вклад или долю вклада в выручке — и проверьте структуру продаж.
- Какие расходы разделить перед расчётом
- Пример для одного товара: 1 000 продаж в месяц
- Как посчитать порог в выручке
- Что делать, если в магазине несколько товаров
- Запас прочности и целевой результат
- Как собрать данные и проверить план в MPfact
Какие расходы разделить перед расчётом
Переменные затраты меняются вместе с объёмом продаж: себестоимость реализованного товара, применимые комиссии, доставка и другие расходы, связанные с операциями. Их состав зависит от модели бизнеса. Вклад продажи равен её выручке минус выбранные переменные затраты.
Постоянные расходы сохраняются в рассматриваемом диапазоне объёма и за выбранный период. Например, фиксированная часть оплаты команды, аренда и подписки. При масштабировании они могут вырасти ступенчато: понадобится ещё один сотрудник или склад. Поэтому «постоянные» не означает неизменные навсегда.
Рекламу нельзя автоматически отнести целиком в одну группу. Если бюджет фиксирован на месяц, его можно моделировать отдельной суммой. Если расходы планируются на каждую продажу, их включают в переменные. Главное — не учитывать один бюджет дважды и проверять, насколько выбранное правило соответствует реальности.
Вклад на продажу = выручка на продажу − переменные затраты.
Порог в штуках = постоянные расходы / положительный вклад на продажу.
Дробный результат округляют вверх до целого количества продаж.
Пример для одного товара: 1 000 продаж в месяц
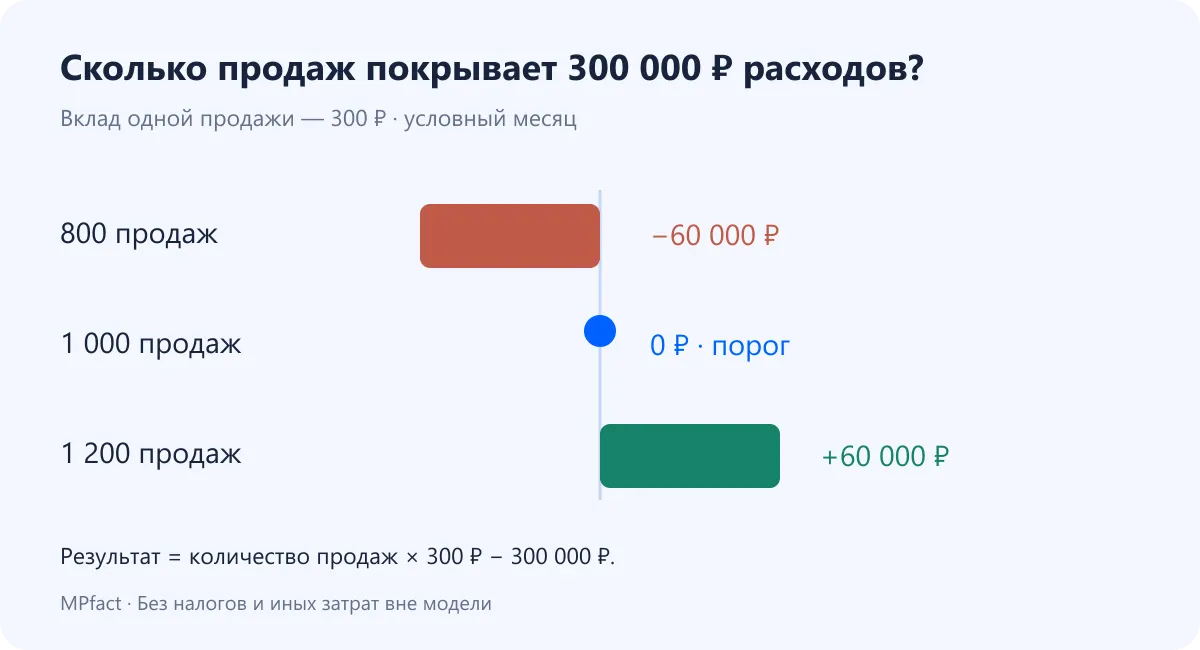
Предположим, средняя выручка с сохранённой продажи — 1 500 ₽, а все учтённые переменные затраты — 1 200 ₽. Вклад — 300 ₽. Постоянные расходы магазина — 300 000 ₽ в месяц.
Чтобы покрыть эти расходы, нужно 300 000 / 300 = 1 000 продаж. Соответствующая выручка — 1 500 000 ₽. Речь о состоявшихся продажах за месяц, а не оформленных заказах: часть заказов может не завершиться покупкой.
При 800 продажах вклад составит 240 000 ₽, а результат после постоянных расходов — минус 60 000 ₽. При 1 200 продажах — плюс 60 000 ₽. Все числа условные. Налоги и другие затраты, которых нет в модели, изменят порог: этот пример нельзя выдавать за окончательную чистую прибыль.
Как посчитать порог в выручке
Доля вклада в выручке равна 300 / 1 500 = 20%. Тогда пороговая выручка — 300 000 / 0,20 = 1 500 000 ₽. Так удобно оценивать магазин, когда в плане уже есть выручка и согласованная доля переменных затрат.
Если вклад с продажи равен нулю или отрицателен, формула не даёт достижимого порога при неизменных условиях: дополнительный объём не покрывает постоянные расходы. Сначала нужно пересмотреть цену, затраты или ассортимент.
Не подставляйте вместо доли вклада маржинальность после распределения постоянных расходов. Иначе эти расходы попадут в расчёт повторно: сначала уменьшат знаменатель, затем ещё раз окажутся в числителе.
| Сценарий | Расчёт | Необходимо продаж |
|---|---|---|
| Базовый вклад 300 ₽ | 300 000 / 300 | 1 000 |
| Вклад снизился до 250 ₽ | 300 000 / 250 | 1 200 |
| Постоянные расходы выросли до 360 000 ₽ | 360 000 / 300 | 1 200 |
| Целевой результат 150 000 ₽ | (300 000 + 150 000) / 300 | 1 500 |
Что делать, если в магазине несколько товаров
У разных артикулов разный вклад, поэтому среднее арифметическое по карточкам обычно не подходит. Нужна доля каждого товара в ожидаемых продажах.
Допустим, товар А даёт 200 ₽ вклада и занимает 60% продаж в штуках, товар Б — 450 ₽ и занимает 40%. Средневзвешенный вклад: 200 × 0,60 + 450 × 0,40 = 300 ₽. При постоянных расходах 300 000 ₽ порог снова составляет 1 000 продаж при сохранении этой структуры.
Если доля А вырастет до 80%, средний вклад снизится до 250 ₽. Тогда потребуется 1 200 продаж. Прежний порог уже неверен, даже если цены и затраты отдельных товаров не изменились. Для разнородного ассортимента дополнительно проверяйте расчёт через общую выручку и общую долю вклада.
Средний вклад должен учитывать доли товаров в продажах. Если выросла доля менее прибыльного товара, прежняя точка безубыточности больше не подходит.
Запас прочности и целевой результат
Если плановая выручка — 1 800 000 ₽, а порог — 1 500 000 ₽, запас финансовой прочности составляет 300 000 ₽, или 16,7% плановой выручки. В пределах модели это показывает, насколько выручка может снизиться до нулевого результата.
Запас прочности не равен запасу денег на счёте. Выплаты площадки, закупки и платежи поставщикам идут по собственному графику. Даже магазин выше порога безубыточности может испытывать нехватку денег, если средства связаны в запасах.
Для цели 150 000 ₽ сверх постоянных расходов в исходном примере нужно (300 000 + 150 000) / 300 = 1 500 продаж. Если после этой отметки потребуется дополнительный сотрудник, пересчитайте модель уже с новой суммой расходов.
Как собрать данные и проверить план в MPfact
Фактические продажи, выручку и расходы по артикулам проверяйте в аналитике продаж WB и Ozon. Внешние затраты команды, аренды и сервисов учитывайте в финансово-управленческом учёте. Расчёт точки безубыточности — отдельная модель на основе согласованных данных, а не обещание готовой кнопки в кабинете.
Сначала возьмите завершённый месяц и сверяйте все строки с одним периодом. Затем составьте сценарии: базовый объём, снижение вклада на единицу и изменение структуры ассортимента. Такой подход показывает, какой фактор сильнее двигает порог.
Перед решением проверьте: нет ли двойного учёта расходов, учтены ли возвраты, хватает ли спроса и запасов для нужного объёма и не вырастут ли постоянные расходы. После месяца сравните расчёт с фактом и обновите допущения.
Проверьте, чем магазин покрывает общие расходы
Сведите продажи и расходы артикула с внешними затратами бизнеса.
Метод расчёта точки безубыточности: OpenStax, Principles of Managerial Accounting. Примеры адаптированы для магазина на маркетплейсах.