Отчёт показывает прибыль, на счёте другая сумма, а часть расходов команды ещё не внесена. Закрытие месяца помогает собрать эти данные в согласованную картину и понять, какой результат заработал магазин. Это управленческая процедура, а не замена обязательной бухгалтерской и налоговой отчётности.
Зафиксируйте период и дату среза, сверяйте источники, отделяйте расходы месяца от денежных платежей и сохраняйте список поздних корректировок.
- Зафиксируйте границы и статус отчёта
- Сверьте выручку и операции площадок
- Проверьте себестоимость и расходы
- Добавьте внешние расходы бизнеса
- Пример: результат товара ещё не итог бизнеса
- Сверьте деньги и сохраните корректировки
- Как выстроить процесс в MPfact
Зафиксируйте границы и статус отчёта
Укажите месяц, магазины, площадки и валюту расчёта. Отдельно сохраните дату, на которую данные собраны. Итог за октябрь, подготовленный 1 ноября, и итог за тот же месяц после поздних корректировок могут различаться.
Определите правила: какие виды прибыли показываете, как относите внешние расходы к периоду, как учитываете себестоимость и распределённые затраты. В разных отчётах одинаковое название показателя может скрывать разный состав.
Если часть данных ещё не поступила, пометьте итог предварительным и запишите недостающие источники. Лучше видимая оценка с понятными ограничениями, чем окончательная цифра с пропущенными расходами.
Управленческий результат периода = выручка − себестоимость продаж − расходы площадок − реклама − внешние расходы − другие включённые статьи.
Остаток денег проверяют отдельно: начальные деньги + поступления − платежи.
Сверьте выручку и операции площадок
Не используйте сумму заказов как выручку закрываемого месяца. Проверьте продажи, возвраты и корректировки в согласованном источнике. Сохраните выгрузку или версию отчёта, на которую опирается расчёт.
Сверяйте показатели с одинаковым определением: цена продавца и цена покупателя, начисление и выплата, оборот и выручка после возвратов — разные величины. Разница сама по себе не доказывает ошибку учёта.
Проверьте, что все магазины вошли в выборку, а отменённые или повторно загруженные операции не задвоены. Крупные расхождения разбирайте по операциям, а не исправляйте общую сумму вручную без основания.
Проверьте себестоимость и расходы
Себестоимость должна относиться к проданным единицам, а не ко всей закупке месяца. Товар, оставшийся на складе, обычно продолжает учитываться в запасах в рамках принятой управленческой модели. Повреждения, потери и уценки требуют отдельных оснований.
Сверьте комиссию, эквайринг, логистику, хранение, приёмку, рекламные расходы и прочие применимые удержания. Не включайте один расход одновременно в детализацию площадки и в ручную дополнительную строку.
Проверьте дату действия себестоимости и партии. Если новая закупочная цена применяется ко всем прошлым продажам, изменение прибыли может оказаться эффектом настройки, а не реальным ухудшением экономики.
Добавьте внешние расходы бизнеса
Внесите зарплату команды, аренду, услуги подрядчиков, подписки и другие затраты, которых нет в финансовых отчётах маркетплейса. Составьте список владельцев данных: кто подтверждает сумму и период каждой статьи.
Дата оплаты и период расхода могут различаться. Если услуга относится к октябрю, а оплачена в ноябре, в управленческом отчёте по начислению её относят к октябрю по принятому правилу. Движение денег в ноябре отражают отдельно.
Аналогично проверяйте предоплаты: платёж сразу за несколько месяцев не обязательно является расходом одного месяца. Конкретные правила закрепляйте последовательно; не меняйте их ради более красивого текущего результата.
Пример: результат товара ещё не итог бизнеса
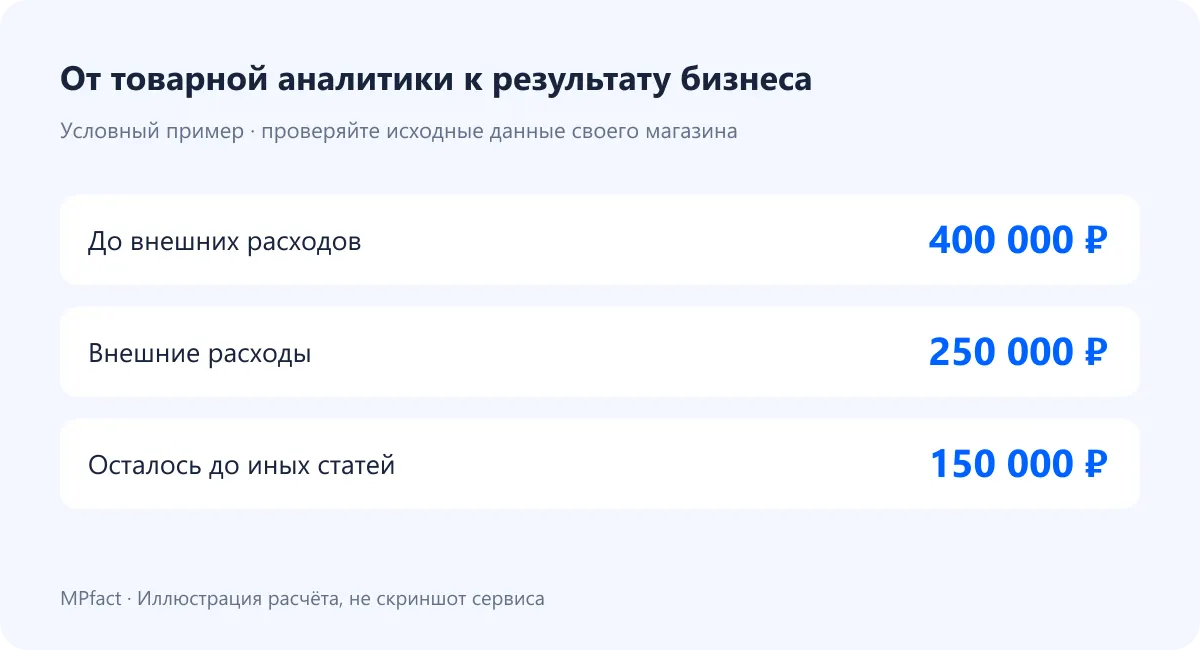
Предположим, выручка после возвратов — 2 000 000 ₽, себестоимость продаж — 800 000 ₽, расходы площадок без рекламы — 600 000 ₽, реклама — 200 000 ₽. До внешних расходов и других неучтённых статей остаётся 400 000 ₽.
После добавления 250 000 ₽ внешних расходов результат составит 150 000 ₽ до налогов и иных статей вне примера. Условные числа показывают, почему результат товарной аналитики нельзя автоматически считать окончательной чистой прибылью бизнеса.
Закупка следующей партии или вывод денег владельцем изменят остаток на счёте, но их экономический смысл отличается от обычного расхода периода. Для каждой операции выбирайте корректную статью, а не относите всё списанное к затратам месяца.
| Статья условного примера | Сумма, ₽ |
|---|---|
| Выручка после возвратов | 2 000 000 |
| Себестоимость продаж | −800 000 |
| Расходы площадок без рекламы | −600 000 |
| Реклама | −200 000 |
| До внешних расходов | 400 000 |
| Внешние расходы | −250 000 |
| До налогов и иных статей вне модели | 150 000 |
Сверьте деньги и сохраните корректировки
Отдельно проверьте остатки по счетам: начальные деньги плюс поступления минус платежи должны давать конечные деньги. Внутренние переводы между собственными счетами не создают доход и не должны менять совокупный остаток бизнеса.
После сверки денег сопоставьте задолженности и запасы. Прибыль и деньги не обязаны совпадать, но разницу нужно объяснить конкретными изменениями: товаром, расчётами с площадкой, поставщиками и другими операциями.
Сохраните версию закрытия и журнал поздних изменений: дата, источник, сумма, причина и затронутый период. Если отчёт пересмотрен, это должно быть видно тем, кто принимал по нему решения.
Как выстроить процесс в MPfact
Фактические продажи и расходы по артикулам проверяйте в аналитике продаж MPfact. Внешние операции и общий результат бизнеса сводите в финансово-управленческом учёте. Сначала согласуйте периоды и состав затрат между этими уровнями.
Распределите шаги закрытия между ответственными и назначьте внутренний срок предварительного результата. Финальное подтверждение делайте после проверки полноты источников и крупных расхождений, а не только по календарной дате.
На выходе нужны три вещи: согласованный результат периода, объяснение разницы с движением денег и список нерешённых вопросов. Такой комплект полезен для следующей закупки и бюджета рекламы.
Сведите результат магазина за месяц
Сопоставьте расчёт с фактическими данными и возможностями MPfact.