

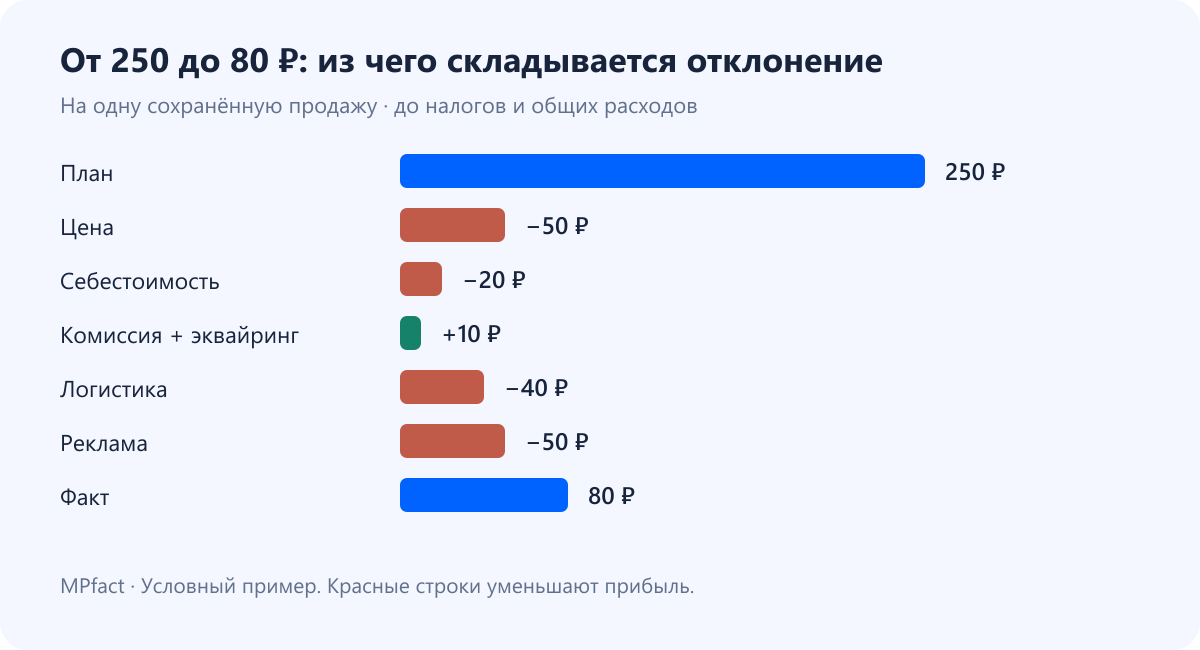
Перед закупкой товар обещал 250 ₽ прибыли с продажи. После запуска осталось 80 ₽. Объяснение «площадка стала дорогой» не помогает выбрать следующее действие. Нужно разложить разницу на цену, себестоимость и конкретные расходы.
Плановая юнит-экономика проверяет сценарий до решения. Фактическая показывает результат уже состоявшихся операций. Их сравнение полезно, когда обе модели используют одинаковые определения. Ниже — порядок такой сверки и условный пример без привязки к действующим тарифам площадок.
Сначала договоритесь, что означает прибыль на единицу
Для сравнения выберите артикул, площадку, модель работы и период. Затем зафиксируйте, какие расходы входят в результат: закупка, комиссия, эквайринг, логистика, хранение, реклама, обработка и прочие затраты.
Не сравнивайте прибыль до рекламы в плане с прибылью после рекламы в факте. Не называйте вклад товара окончательной чистой прибылью бизнеса, если в нём ещё нет зарплаты команды, аренды, общих сервисов и других внешних расходов.
Для первого прохода удобно считать вклад на одну сохранённую продажу после перечисленных переменных и распределённых расходов, но до налогов и общехозяйственных затрат. Если затем добавляете налоги или общие расходы, добавляйте их в обе колонки по одинаковой методике. Само название показателя менее важно, чем прозрачный состав.
Пример: куда исчезли 170 рублей
В факте средняя цена — 950 ₽, себестоимость — 370 ₽, комиссия и эквайринг — 210 ₽, логистика — 120 ₽, реклама — 120 ₽, прочие расходы — 30 ₽. Осталось 80 ₽.
Проверка: 950 − 370 − 210 − 120 − 120 − 30 = 80 ₽. Отклонение от плана — минус 170 ₽. Его состав: цена −50 ₽; себестоимость −20 ₽; комиссия и эквайринг +10 ₽; логистика −40 ₽; реклама −50 ₽; прочие расходы 0 ₽. Сумма: −170 ₽.
Уже видно, что рост комиссии не объясняет падение в этом примере: соответствующая сумма даже уменьшилась. Основные отрицательные изменения — цена, реклама и логистика. Это повод проверить их причины, а не повышать цену наугад.
Как собрать фактическую колонку
Возьмите выручку и расходы из согласованных отчётов, а не из цены на витрине. Учитывайте возвраты и последующие корректировки. Для каждой строки запишите источник и дату обновления: свежий период может быть ещё не полностью отражён в финансовых данных.
Себестоимость должна соответствовать проданным единицам. Новая закупочная цена не обязательно относится ко всем продажам месяца: часть товара могла прийти из прежней партии. Доставка до склада и подготовка товара тоже должны попадать в расчёт по заранее принятому правилу.
Расходы периода распределяйте осознанно. Если рекламные списания делите на продажи, это распределённые рекламные расходы на единицу, а не доказанная стоимость привлечения конкретной продажи. Зафиксируйте правило и используйте его последовательно.
Отделите изменение экономики от изменения ассортимента
Средняя прибыль по магазину может упасть, даже если каждый артикул сохранил свою экономику. Например, продажи сместились от более прибыльной позиции к менее прибыльной. Аналогичная проблема возникает при смешении размеров, схем FBS/FBO или складов.
Поэтому сначала сравните план и факт внутри сопоставимых товарных групп. Затем оцените, как изменились их доли. Отдельно проверьте объём продаж: снижение прибыли на единицу и снижение общей прибыли — разные события.
Товар с вкладом 100 ₽ при 1 000 продажах даёт 100 000 ₽ до неучтённых общих расходов. При 600 продажах тот же вклад даёт 60 000 ₽. В этом случае искать недостающие 40 000 ₽ только в комиссиях бессмысленно.
Переведите отклонения в проверяемые действия
Цена ниже плана — проверьте фактическую среднюю цену и участие в скидках, затем пересчитайте допустимый сценарий. Себестоимость выше — сверьте партии и состав затрат. Логистика на продажу выросла — проверьте число завершённых продаж, возвратные перемещения и распределение по складам.
Рекламные расходы выше — сопоставьте период списаний, заказы и продажи с учётом задержек. Увеличение бюджета нельзя автоматически признать неэффективным по одному дню: результат и расход могут попадать в разные даты.
Каждому существенному отклонению назначьте владельца проверки, действие и срок. Например: «Сверить расходы на доставку по двум складам за завершённый период до пятницы». После проверки обновите план. Если исходные условия изменились, прежний прогноз уже не подходит для следующей закупки.
Как организовать сравнение в MPfact
В MPfact прогнозную юнит-экономику можно прорабатывать в Excel-файле, а фактические показатели артикула — проверять в аналитике продаж WB и Ozon. Для внешних расходов предусмотрен финансово-управленческий учёт. Это разные задачи, которые нужно согласовать по периоду и составу затрат.
Для рабочей сверки достаточно таблицы: показатель, план на единицу, факт на единицу, отклонение, источник, причина и действие. Отдельно сохраните объём продаж и состав выборки. Автоматическое наличие готового отчёта «План–факт» этим методом не предполагается.
Начните с одного артикула с заметным отклонением. Когда сможете объяснить разницу до конкретных строк, распространите метод на остальной ассортимент.