

На конец месяца денег хватает, а в среду нечем оплатить поставку. Так бывает, когда магазин смотрит только на суммарные поступления и расходы. Платёжный календарь раскладывает их по датам и показывает момент, когда остаток станет ниже допустимого.
Что включить в платёжный календарь
Начните с денег, которыми можно распоряжаться на дату расчёта: остатки на расчётных счетах и в кассе. Не прибавляйте к ним стоимость товара на складе, будущую прибыль или ещё не полученную выручку. Это активы и ожидания, но не доступные средства для сегодняшнего платежа.
Для каждой операции укажите дату, сумму, счёт, назначение и статус. Поступление бывает подтверждённым, ожидаемым или условным. Платежи полезно разделить на обязательные по сроку и те, чью дату можно согласовать. Возможность переноса проверяют с контрагентом, а не предполагают заранее.
Сначала планируйте ближайшие две–четыре недели по дням. Более далёкий горизонт можно вести по неделям. Чем ближе платёж, тем точнее должны быть сумма и основание.
Пример: положительный месяц и отрицательная неделя
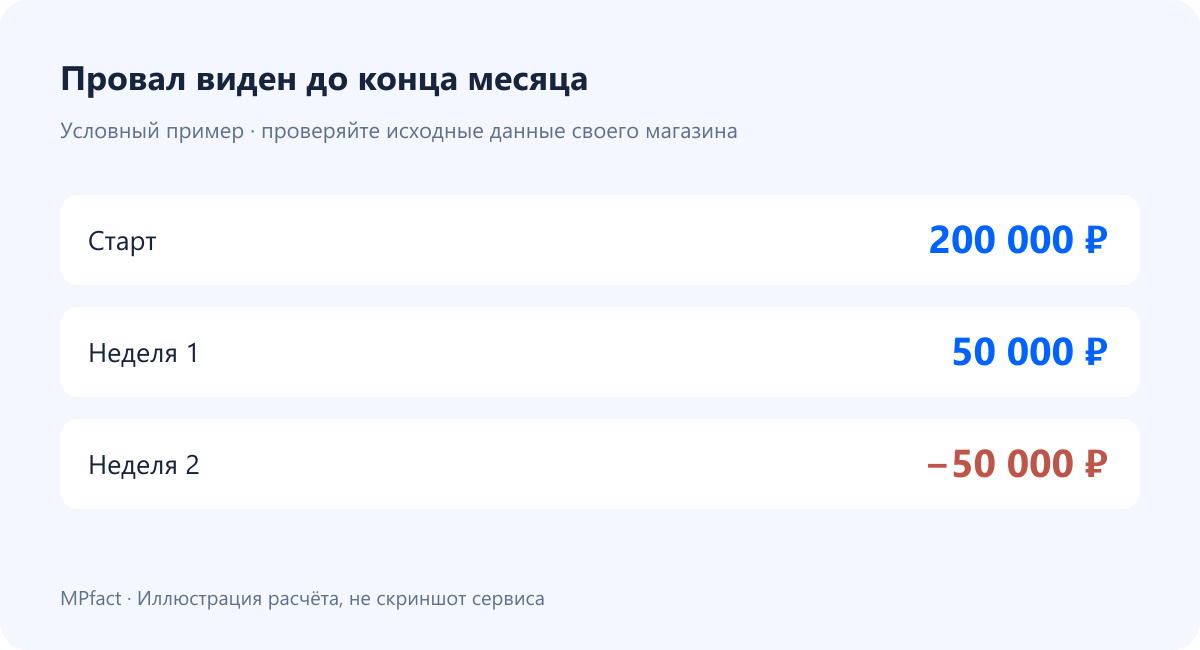
Допустим, на старте есть 200 000 ₽. В первую неделю ожидается 100 000 ₽ поступлений и 250 000 ₽ платежей: остаётся 50 000 ₽. Во вторую поступит 80 000 ₽, а заплатить нужно 180 000 ₽. Прогнозный остаток — минус 50 000 ₽.
В третью неделю ожидается 300 000 ₽, платежи составят 100 000 ₽. Месяц в этом фрагменте заканчивается положительным остатком 150 000 ₽. Но поступление третьей недели не оплатит обязательство второй недели задним числом. Именно поэтому общий месячный итог скрывает проблему.
Даже недельная таблица может оказаться слишком грубой: внутри недели платёж в понедельник и поступление в пятницу дают временный провал. Раскройте проблемный участок до конкретных дат.
Как учитывать выплаты маркетплейса
Сумма оформленных заказов не равна будущему поступлению на счёт. Часть заказов не завершится продажей, возможны возвраты, удержания и корректировки. Для ближайшего поступления используйте доступные сведения о выплате и её статусе, а не оборот карточек.
Ожидаемую дату проверяйте в текущем кабинете площадки и своих условиях работы. Не стройте календарь на предположении, что у всех продавцов одинаковый график. После фактического зачисления замените прогноз реальной суммой и датой.
Если переводите деньги между собственными счетами, отражайте оба движения в разрезе счетов, но не считайте перевод новой выручкой бизнеса. Иначе календарь покажет лишнее поступление.
Зачем нужен минимальный остаток
Нулевой остаток — слишком поздний сигнал для магазина, у которого каждый день есть обязательные платежи. Задайте рабочий резерв, исходя из ближайших потребностей и неопределённости поступлений. Единого правильного процента резерва для всех селлеров нет.
Например, если выбран минимальный остаток 70 000 ₽, предупреждение появляется уже после первой недели: на счёте остаётся 50 000 ₽. До отрицательного значения ещё есть время, но запас для непредвиденных расходов исчерпан.
Сделайте отдельный сценарий задержки ожидаемого поступления и сценарий меньшей суммы. Резерв не исправляет убыточную экономику, а помогает оценить, насколько устойчив график платежей.
Что делать с обнаруженным провалом
Сначала проверьте данные: нет ли двойной закупки в плане, неверного остатка или пропущенного поступления. Затем перечислите варианты и их последствия: разделить закупку на партии, согласовать другой срок оплаты, отложить необязательные расходы или изменить объём поставки.
Не переносите обязательства в таблице без реальной договорённости. Не рассчитывайте закрыть разрыв увеличением рекламного бюджета без проверки срока окупаемости: дополнительные заказы могут сначала потребовать ещё больше денег.
Для каждого изменения сохраните ответственного, основание и новую дату. Отдельно проверяйте прибыльность решения: положительный денежный остаток после продажи запасов ещё не означает, что товар реализован с выгодой.
Как организовать работу с MPfact
Данные о продажах и фактических расходах можно брать из аналитики MPfact, внешние операции учитывать в финансово-управленческом учёте. Платёжный календарь из этой статьи — отдельный план по датам, который нужно согласовать с остатками и обязательствами бизнеса.
Утром проверяйте ближайшие платежи, после значимого поступления обновляйте остаток. Раз в неделю переносите горизонт вперёд и разбирайте отклонения: что пришло позже, какой расход забыли и почему изменилась закупка.
Рабочий результат — не таблица с положительным итогом, а понятный список платежей, для которых вовремя доступны деньги.