

Каждая продажа приносит 300 ₽ после переменных затрат, но по итогам месяца магазин всё равно убыточен. Причина может быть в объёме: суммарного вклада не хватило на команду, аренду и другие постоянные расходы. Точка безубыточности помогает оценить, сколько продаж нужно при заданных условиях.
Какие расходы разделить перед расчётом
Переменные затраты меняются вместе с объёмом продаж: себестоимость реализованного товара, применимые комиссии, доставка и другие расходы, связанные с операциями. Их состав зависит от модели бизнеса. Вклад продажи равен её выручке минус выбранные переменные затраты.
Постоянные расходы сохраняются в рассматриваемом диапазоне объёма и за выбранный период. Например, фиксированная часть оплаты команды, аренда и подписки. При масштабировании они могут вырасти ступенчато: понадобится ещё один сотрудник или склад. Поэтому «постоянные» не означает неизменные навсегда.
Рекламу нельзя автоматически отнести целиком в одну группу. Если бюджет фиксирован на месяц, его можно моделировать отдельной суммой. Если расходы планируются на каждую продажу, их включают в переменные. Главное — не учитывать один бюджет дважды и проверять, насколько выбранное правило соответствует реальности.
Пример для одного товара: 1 000 продаж в месяц
Предположим, средняя выручка с сохранённой продажи — 1 500 ₽, а все учтённые переменные затраты — 1 200 ₽. Вклад — 300 ₽. Постоянные расходы магазина — 300 000 ₽ в месяц.
Чтобы покрыть эти расходы, нужно 300 000 / 300 = 1 000 продаж. Соответствующая выручка — 1 500 000 ₽. Речь о состоявшихся продажах за месяц, а не оформленных заказах: часть заказов может не завершиться покупкой.
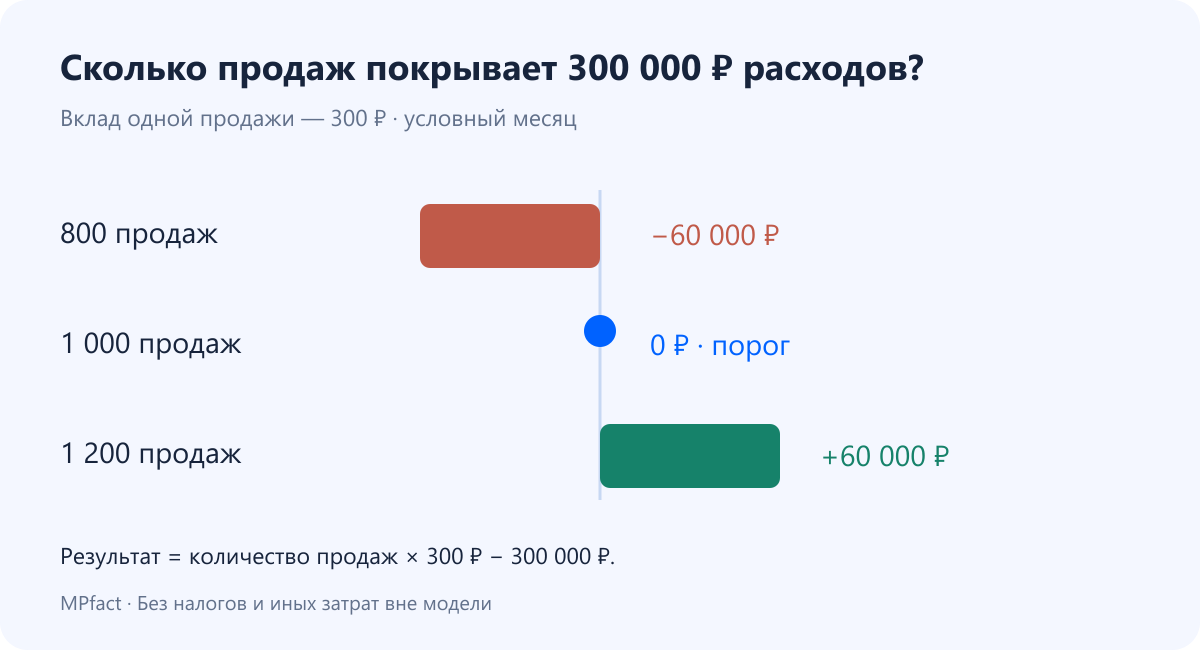
При 800 продажах вклад составит 240 000 ₽, а результат после постоянных расходов — минус 60 000 ₽. При 1 200 продажах — плюс 60 000 ₽. Все числа условные. Налоги и другие затраты, которых нет в модели, изменят порог: этот пример нельзя выдавать за окончательную чистую прибыль.
Как посчитать порог в выручке
Доля вклада в выручке равна 300 / 1 500 = 20%. Тогда пороговая выручка — 300 000 / 0,20 = 1 500 000 ₽. Так удобно оценивать магазин, когда в плане уже есть выручка и согласованная доля переменных затрат.
Если вклад с продажи равен нулю или отрицателен, формула не даёт достижимого порога при неизменных условиях: дополнительный объём не покрывает постоянные расходы. Сначала нужно пересмотреть цену, затраты или ассортимент.
Не подставляйте вместо доли вклада маржинальность после распределения постоянных расходов. Иначе эти расходы попадут в расчёт повторно: сначала уменьшат знаменатель, затем ещё раз окажутся в числителе.
Что делать, если в магазине несколько товаров
У разных артикулов разный вклад, поэтому среднее арифметическое по карточкам обычно не подходит. Нужна доля каждого товара в ожидаемых продажах.
Допустим, товар А даёт 200 ₽ вклада и занимает 60% продаж в штуках, товар Б — 450 ₽ и занимает 40%. Средневзвешенный вклад: 200 × 0,60 + 450 × 0,40 = 300 ₽. При постоянных расходах 300 000 ₽ порог снова составляет 1 000 продаж при сохранении этой структуры.
Если доля А вырастет до 80%, средний вклад снизится до 250 ₽. Тогда потребуется 1 200 продаж. Прежний порог уже неверен, даже если цены и затраты отдельных товаров не изменились. Для разнородного ассортимента дополнительно проверяйте расчёт через общую выручку и общую долю вклада.
Запас прочности и целевой результат
Если плановая выручка — 1 800 000 ₽, а порог — 1 500 000 ₽, запас финансовой прочности составляет 300 000 ₽, или 16,7% плановой выручки. В пределах модели это показывает, насколько выручка может снизиться до нулевого результата.
Запас прочности не равен запасу денег на счёте. Выплаты площадки, закупки и платежи поставщикам идут по собственному графику. Даже магазин выше порога безубыточности может испытывать нехватку денег, если средства связаны в запасах.
Для цели 150 000 ₽ сверх постоянных расходов в исходном примере нужно (300 000 + 150 000) / 300 = 1 500 продаж. Если после этой отметки потребуется дополнительный сотрудник, пересчитайте модель уже с новой суммой расходов.
Как собрать данные и проверить план в MPfact
Фактические продажи, выручку и расходы по артикулам проверяйте в аналитике продаж WB и Ozon. Внешние затраты команды, аренды и сервисов учитывайте в финансово-управленческом учёте. Расчёт точки безубыточности — отдельная модель на основе согласованных данных, а не обещание готовой кнопки в кабинете.
Сначала возьмите завершённый месяц и сверяйте все строки с одним периодом. Затем составьте сценарии: базовый объём, снижение вклада на единицу и изменение структуры ассортимента. Такой подход показывает, какой фактор сильнее двигает порог.
Перед решением проверьте: нет ли двойного учёта расходов, учтены ли возвраты, хватает ли спроса и запасов для нужного объёма и не вырастут ли постоянные расходы. После месяца сравните расчёт с фактом и обновите допущения.