

У товара ROI 50%, а маржинальность 20%. Ошибки здесь может не быть: один и тот же результат сравнивают с разными суммами. Проблема возникает, когда селлер принимает один процент за другой и выбирает ассортимент по несопоставимым показателям.
Что означает каждый показатель
Маржинальность в этой статье — доля выбранной прибыли товара в выручке. Она отвечает на вопрос: сколько рублей результата остаётся на каждые 100 рублей продаж. Для одного артикула за период делим прибыль на выручку и умножаем на 100%.
Товарный ROI здесь — отношение той же прибыли к себестоимости проданных единиц. Он показывает результат относительно закупочной базы. Это удобная рабочая метрика для сравнения товаров, но не доходность всего бизнеса и не доходность за год.
В разных отчётах словом «прибыль» могут называть результат до рекламы, после рекламы, до налога или после него. Прежде чем сравнивать проценты, откройте состав показателя. Если в одной колонке ещё не учтены расходы, одинаковая подпись не делает расчёты сопоставимыми.
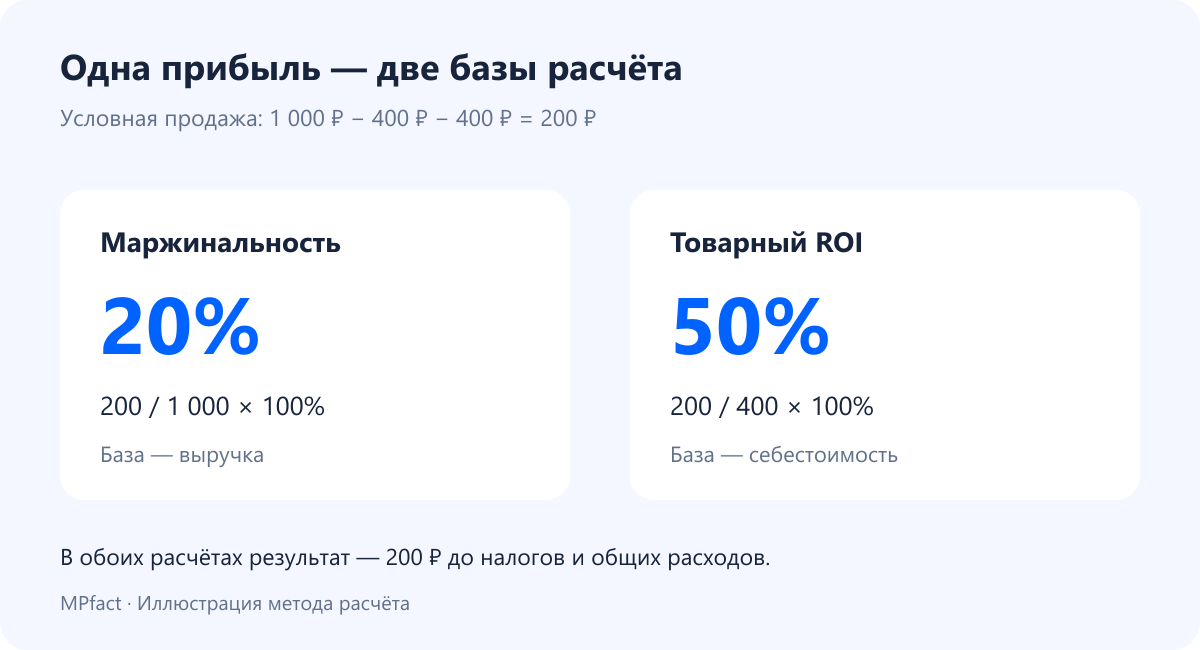
Одна продажа — два правильных процента
Условный товар продан за 1 000 ₽. Себестоимость — 400 ₽. Остальные учтённые расходы — ещё 400 ₽: например, услуги площадки, реклама и обработка. Выбранный результат — 200 ₽ до налогов и общих расходов бизнеса.
Маржинальность равна 200 / 1 000 × 100% = 20%. Товарный ROI равен 200 / 400 × 100% = 50%. Числитель один, знаменатели разные. Нельзя написать, что магазин зарабатывает 50% от выручки: это была бы подмена базы.
Для сравнения с другой системой используйте определения, а не только названия столбцов. Если её ROI делится на закупку вместе с логистикой до склада или на весь вложенный капитал, пересчитайте показатель на общей основе.
Почему больший ROI не всегда означает лучший товар
Сравним два артикула с одинаковой маржинальностью 20%. У первого цена 1 000 ₽, себестоимость 400 ₽ и результат 200 ₽. У второго цена 2 000 ₽, себестоимость 1 000 ₽ и результат 400 ₽. Товарный ROI — 50% и 40% соответственно.
По результату с одной продажи лидирует второй товар. По отношению результата к закупочной себестоимости — первый. Ни один показатель сам по себе не определяет, какой товар нужно закупать.
Добавьте спрос и ограничения. Если первый продаётся по 100 единиц в месяц, он приносит 20 000 ₽ выбранного результата. Если второй продаётся по 80 единиц, он приносит 32 000 ₽. Но для второго объёма нужно больше закупочных денег, а остатки и сроки возврата денег тоже могут отличаться.
Как не ошибиться при сравнении периода и остатков
Сравнивайте завершённые и одинаковые периоды. Несколько удачных продаж за три дня нельзя приравнивать к стабильному результату месяца. Возвраты и поздние начисления могут изменить фактические значения.
Себестоимость проданных единиц и стоимость всех запасов — разные базы. Например, за месяц продано товара с себестоимостью 40 000 ₽, но ещё 160 000 ₽ остаётся в запасе. Товарный ROI по продажам не объясняет, насколько эффективно работают все 200 000 ₽ закупочного капитала.
Поэтому рядом с ROI смотрите оборачиваемость и капитализацию запасов. Высокий процент на медленно продающемся товаре может сочетаться с длительным ожиданием денег. Не переводите месячный товарный ROI в годовой простым умножением на 12: деньги не обязательно успевают снова пройти полный оборот на тех же условиях.
Что проверять при скидке и росте рекламы
Скидка меняет выручку и прибыль, а иногда также сумму комиссии и рекламных расходов. Пересчитайте обе метрики после изменения условий. Не снижайте цену лишь потому, что «ROI пока высокий»: положительный результат товара должен ещё участвовать в покрытии общих расходов.
Рост рекламного бюджета тоже оценивайте по одному периоду и согласованной базе. Разделение расходов на проданные единицы — правило распределения, а не доказательство, что каждая из этих продаж была вызвана рекламой.
Проверяйте минимум три строки: результат на единицу, суммарный результат за период и стоимость остатков. Такой набор помогает заметить ситуацию, когда процент улучшился, но магазин заработал меньше из-за снижения объёма.
Как использовать показатели в MPfact
В аналитике продаж MPfact можно разбирать результат артикула, прибыль на единицу и ROI. Для сценариев цены используйте прогнозную юнит-экономику, а стоимость оставшегося товара проверяйте через капитализацию складов. Состав и базу конкретных показателей уточняйте в соответствующем отчёте.
Начните с двух товаров, между которыми выбираете закупку. Сведите их к одинаковому периоду и составу расходов, затем добавьте продажи в штуках и остатки. Решение станет понятнее, чем рейтинг по одному проценту.
Практическое правило: сначала определить, что стоит в числителе и знаменателе; затем сравнить рубли и период; после этого оценить, сколько денег останется связано в товаре.