Цена стала ниже на 10%, заказы выросли на 20% — акция выглядит удачной. Но этих двух чисел недостаточно: вклад с каждой продажи мог снизиться сильнее, чем вырос объём. До запуска скидки полезно посчитать, сколько дополнительных продаж действительно потребуется.
Сравните вклад одной продажи до и после скидки. Деление прежнего вклада на новый показывает, во сколько раз должен вырасти объём для сохранения суммарного вклада.
- Считайте вклад, а не только цену и выручку
- Пример: скидка 10% требует роста продаж на 37%
- Что будет при дополнительном росте расходов
- Почему рост заказов может не компенсировать скидку
- Проверьте запасы и денежный график
- Как проверить акцию в MPfact
Считайте вклад, а не только цену и выручку
Для этой задачи вклад — выручка с одной сохранённой продажи за вычетом выбранных переменных затрат. Включите себестоимость проданного товара, применимые услуги площадки, обработку, рекламу и распределённые затраты на невыкупы, если они входят в вашу модель.
Постоянные расходы магазина рассматривайте отдельно. Если при росте объёма они остаются прежними, одинаковый суммарный вклад даст одинаковый результат после этих расходов. Если потребуется ещё один сотрудник или дополнительное помещение, прежнего вклада будет недостаточно.
Не подставляйте в одну колонку прибыль до рекламы, а в другую — после рекламы. Укажите также, какие налоги и общие затраты включены. Положительный вклад по выбранным расходам не равен окончательной чистой прибыли бизнеса.
Нужный объём = исходный объём × вклад до скидки / вклад после скидки.
Нужный рост = (вклад до скидки / вклад после скидки − 1) × 100%.
Формула работает при положительном новом вкладе и согласованном составе затрат.
Пример: скидка 10% требует роста продаж на 37%
Пусть цена — 1 000 ₽, себестоимость и прочие фиксированные на единицу переменные затраты — 500 ₽, а расходы, которые в этом условном примере зависят от цены, — 20% от неё. Вклад составляет 1 000 − 500 − 200 = 300 ₽.
После скидки 10% цена станет 900 ₽. При неизменных предположениях вклад равен 900 − 500 − 180 = 220 ₽. Цена снизилась на 10%, а вклад — на 26,7%. Это разные изменения, поскольку часть затрат не уменьшилась вместе с ценой.
При исходных 100 продажах суммарный вклад — 30 000 ₽. Для его сохранения нужно 30 000 / 220 = 136,36 продажи, то есть минимум 137 целых единиц. Требуемый рост в непрерывном расчёте — 36,36%, а с округлением до целых единиц — 37%. Это условный пример, не тариф площадки.
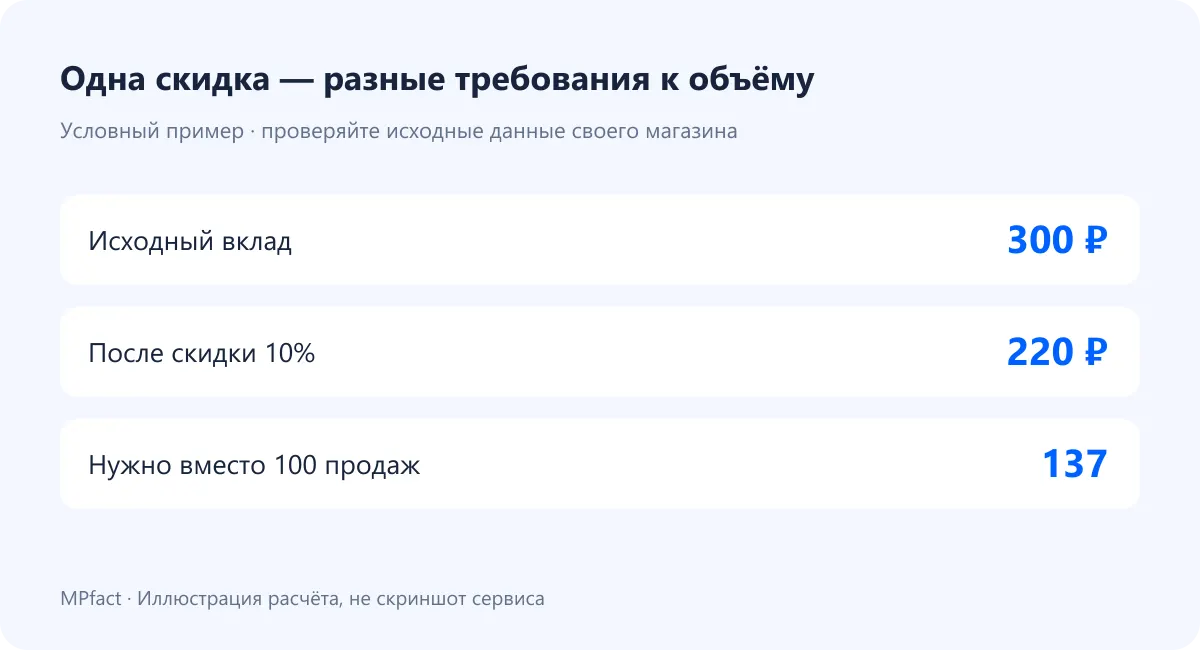
| Сценарий | Вклад на продажу | Нужный объём | Рост к 100 продажам |
|---|---|---|---|
| Без скидки | 300 ₽ | 100 | — |
| Скидка 10% | 220 ₽ | 137 | 37% после округления |
| Скидка и ещё 20 ₽ затрат | 200 ₽ | 150 | 50% |
Что будет при дополнительном росте расходов
Если к затратам после скидки добавится ещё 20 ₽ рекламы или обработки на продажу, новый вклад снизится до 200 ₽. Тогда для прежних 30 000 ₽ понадобится 150 продаж: объём должен вырасти на 50%.
Поэтому одного процента скидки недостаточно для решения об акции. Отдельно моделируйте рекламный расход, логистику, возвраты и условия площадки. Процентная комиссия в примере задана от одной базы; в реальных отчётах разные статьи могут иметь разные базы и правила.
Не добавляйте рекламу второй раз, если она уже входит в исходный вклад. Любой сценарий должен иметь дату расчёта и список предположений, которые можно проверить после продаж.
Почему рост заказов может не компенсировать скидку
В формуле используются состоявшиеся сохранённые продажи, а не оформленные заказы. Если заказы выросли на 50%, но снизилась доля выкупа или увеличились поздние возвраты, нужного объёма продаж может не получиться.
Сравнивайте сопоставимые группы и учитывайте время до завершения заказов. Продажи календарной недели могут относиться к заказам предыдущей. Не приписывайте их новой акции автоматически.
Проверьте и состав ассортимента: рост дешёвых вариантов при падении продаж более прибыльных меняет общий результат. Средняя цена и средний вклад по магазину в таком случае не заменяют разбор конкретного артикула.
Проверьте запасы и денежный график
Для роста со 100 до 150 продаж нужен доступный товар и возможность вовремя пополнить остатки. Если нужного размера нет на складе, арифметически достижимый объём может оказаться недостижимым в практике.
Дополнительная закупка требует денег до того, как придут выплаты за новые продажи. Поэтому оцените платёжный календарь, стоимость партии и сроки оборота. Сохранение расчётного вклада не гарантирует отсутствие кассового разрыва.
Отдельно рассматривайте распродажу залежавшегося остатка. Её целью может быть освобождение денег и склада, а не сохранение обычного вклада. Тогда сравнивают альтернативы обращения с запасом и явно фиксируют другую цель.
Как проверить акцию в MPfact
До изменения цены смоделируйте затраты в прогнозной юнит-экономике. После завершения продаж сверяйте фактическую цену, расходы и результат артикула в аналитике продаж MPfact. Не переносите прогнозный процент прибыли в фактический отчёт без проверки.
Запишите четыре значения: исходный вклад на продажу, вклад после скидки, необходимое число продаж и срок, за который этот объём должен состояться. После акции разберите отклонения по цене, затратам и количеству.
Если новый вклад нулевой или отрицательный, увеличение объёма при тех же условиях не сохранит положительный суммарный вклад. Сначала нужно менять экономику или пересматривать цель акции.
Проверьте скидку до её применения
Сопоставьте расчёт с фактическими данными и возможностями MPfact.